Acheter autrement
Vente à terme : devenir propriétaire d'une maison de vacances sans prêt
Par Thomas Pouzoulet Chabanel · Publié le · Mis à jour le
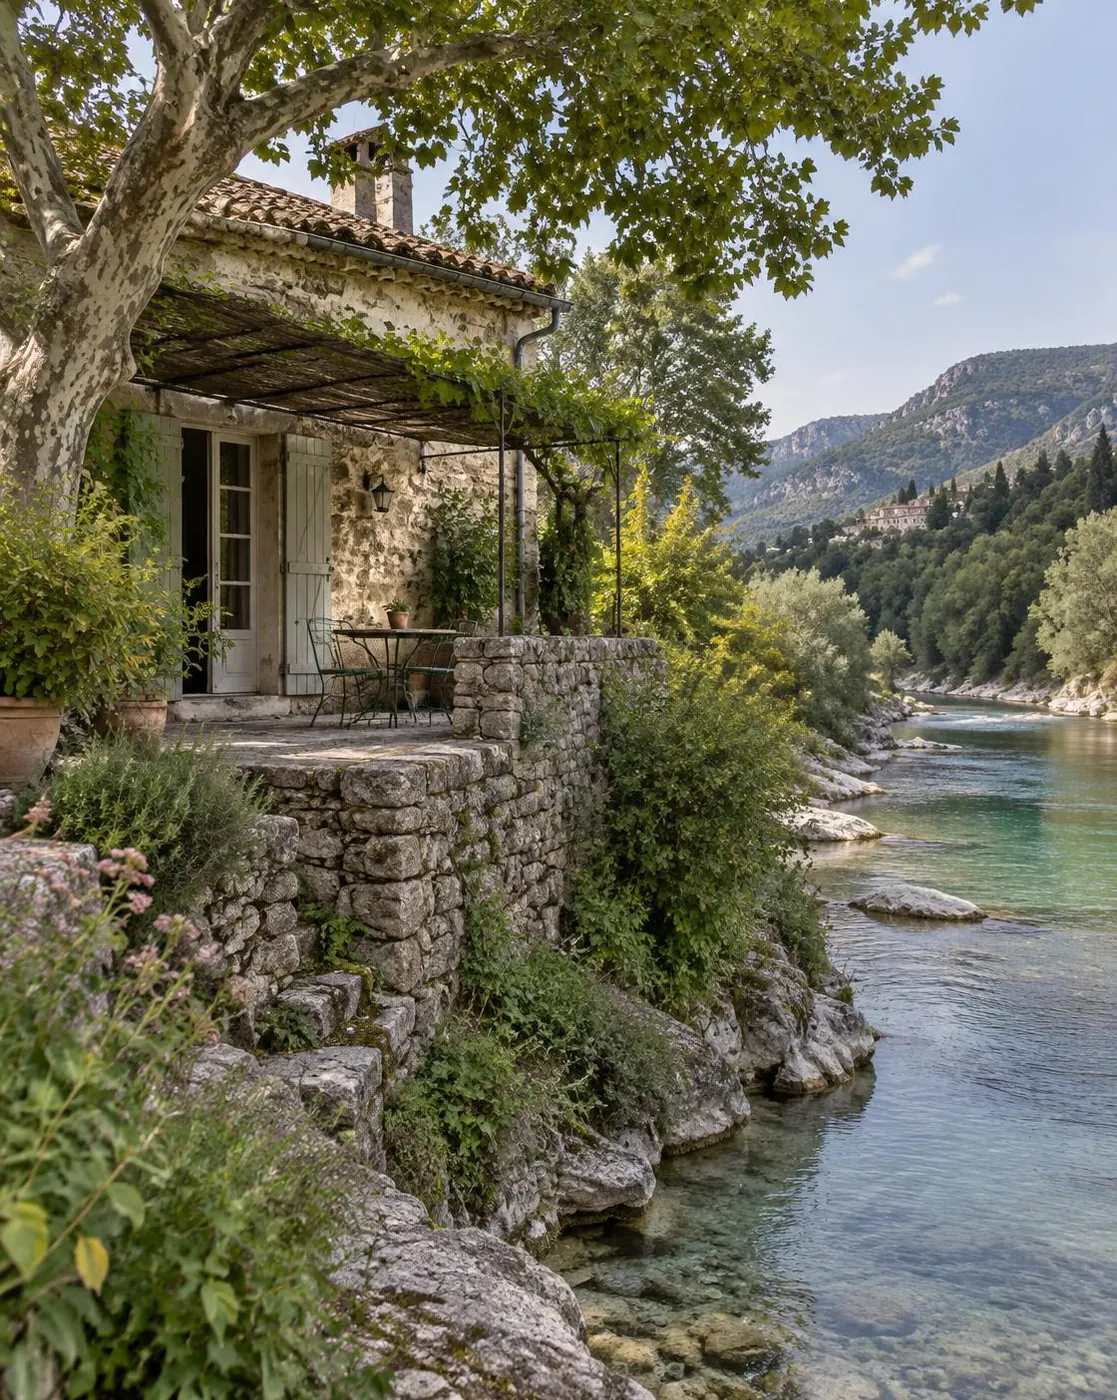
Beaucoup de familles rêvent d'une maison de vacances mais renoncent face à la difficulté d'obtenir un second prêt immobilier. La vente à terme offre une autre voie, encore méconnue. Elle permet de devenir propriétaire en étalant le paiement du prix directement auprès du vendeur, dans un cadre notarié clair.
Le principe en quelques mots
Dans une vente à terme, l'acheteur verse une partie du prix le jour de la signature chez le notaire : c'est le bouquet. Le solde est ensuite payé par mensualités, sur une durée fixée à l'avance dans l'acte. Le prix total, la durée et le montant de chaque mensualité sont connus dès le départ.
Vous devenez propriétaire à la signature et vous pouvez profiter du bien immédiatement, l'occuper, y passer vos vacances et, selon les règles de la commune, le louer.
Un prix total connu dès le départ
C'est la grande force de la vente à terme : il n'y a aucun aléa. La durée est fixée, le montant des mensualités aussi, et le prix total figure noir sur blanc dans l'acte notarié. Vous savez dès la signature combien la maison vous coûtera.
Comment se déroule une vente à terme
1. Le choix du bien et des conditions
Nous étudions ensemble le montant du bouquet, la durée et les mensualités en fonction de la maison et de votre situation. Ces conditions sont discutées au cas par cas.
2. La signature chez le notaire
La vente est conclue par acte authentique, comme une vente classique. Le notaire vérifie la situation du bien, rédige les clauses de paiement et les garanties prévues en cas d'impayé. Vous pouvez choisir votre propre notaire.
3. Le paiement des mensualités
Les mensualités sont versées selon le calendrier prévu dans l'acte. Une fois la dernière payée, le prix est intégralement soldé. Une indexation peut être prévue : elle figure alors clairement dans l'acte.
À qui s'adresse la vente à terme ?
Elle intéresse particulièrement les personnes qui disposent d'un apport et de revenus réguliers, mais pour qui un nouveau crédit est difficile à obtenir : indépendants, jeunes retraités, foyers déjà endettés pour leur résidence principale. Elle convient aussi à ceux qui préfèrent ne pas s'engager auprès d'une banque.
Elle demande en revanche une vraie réflexion budgétaire. Les mensualités s'ajoutent aux charges courantes de la maison : taxe foncière, assurance, entretien, énergie. Il faut pouvoir les assumer sans compter sur d'éventuels revenus locatifs, qui ne sont jamais garantis.
Les points à vérifier avant de signer
Le prix total
Comparez le prix total payé (bouquet et mensualités) avec le prix d'un achat comptant du même bien. La différence correspond au service rendu par l'étalement.
Les clauses en cas de difficulté
Demandez au notaire de vous expliquer ce qui se passe en cas de retard ou d'impossibilité de payer. Ces clauses protègent le vendeur, mais doivent rester lisibles pour vous.
L'usage prévu
Si vous envisagez de louer la maison, vérifiez les règles de la commune. Nous indiquons sur chaque fiche la date à laquelle nous avons vérifié ces règles.
En résumé
La vente à terme n'est pas une formule magique, mais c'est une manière honnête et encadrée de rendre la propriété accessible. Pour en comprendre tous les détails, consultez notre page acheter une maison de caractère autrement.
Vous pouvez aussi découvrir directement nos maisons et appartements en vente à terme, ou rejoindre le Club acquéreurs pour être prévenu des prochaines.