Patrimoine Signature, maisons de caractère & propriétés de rêve
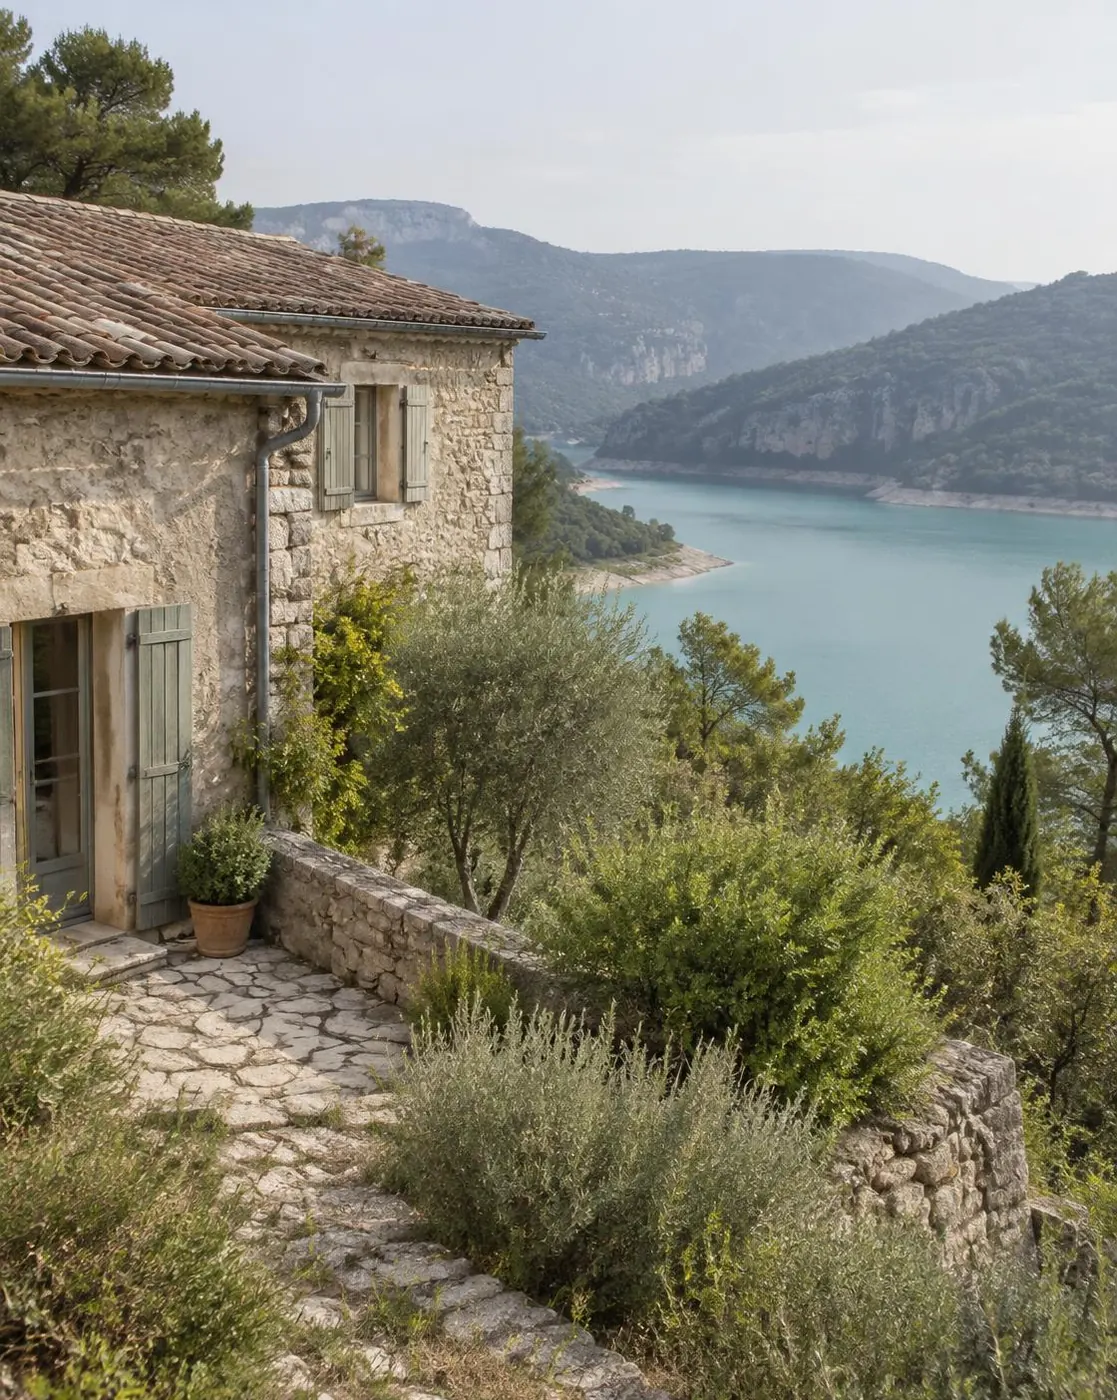
Maison en pierre dominant un lac de retenue aux eaux turquoise entouré de collines boisées

Visuel d'illustration

Acheter autrement

Acheter une maison de caractère autrement : comptant ou vente à terme

Deux façons claires de devenir propriétaire d'une maison ancienne rénovée, toujours chez le notaire.

Achat comptant

Le prix est payé à la signature de l'acte authentique chez le notaire, avec ou sans prêt bancaire.

L'achat comptant est la forme la plus classique : vous réglez le prix à la signature de l'acte authentique chez le notaire, que vous financiez votre acquisition sur vos fonds propres ou par un prêt bancaire. Vous devenez pleinement propriétaire dès la signature.

Vente à terme

Un bouquet à la signature, puis des mensualités sur une durée fixée dans l'acte notarié. Prix total connu dès le départ.

L'acquéreur verse une partie du prix à la signature, le bouquet, puis le solde par mensualités sur une durée fixée à l'avance dans l'acte notarié. Le prix total et la durée sont connus dès le départ. C'est une possibilité de devenir propriétaire d'une maison de vacances sans gros apport ni prêt bancaire classique. Proposée sur une sélection de biens, les conditions étant définies au cas par cas.

Simulateur

Estimer le revenu d'une maison de vacances

Revenu brut indicatif

8 400 € / an

Après frais, avant impôts

5 880 € / an

Estimation indicative, non garantie. Les revenus dépendent du marché, de la saison, de la gestion et des règles de la commune (déclaration, numéro d'enregistrement, quotas, DPE minimum, fiscalité).

Comptant ou vente à terme : le comparatif

Achat comptantVente à terme
PaiementTotalité du prix à l'acteBouquet à l'acte, puis mensualités
BanquePossible (prêt immobilier)Non nécessaire
Propriété dès l'acteOuiOui
Prix total connuOuiOui, dès la signature
Biens concernésToutes nos maisonsUne sélection de maisons

Vos questions, nos réponses

Qui rédige l'acte de vente ?

Chaque acquisition est réalisée par acte authentique chez un notaire, qu'il s'agisse d'un achat comptant ou d'une vente à terme. Vous pouvez choisir votre propre notaire.

Qu'est-ce que la vente à terme ?

Vous versez un bouquet à la signature, puis le solde du prix par mensualités sur une durée fixée dans l'acte notarié. Le prix total est connu dès le départ et vous disposez du bien immédiatement.

Les conditions de vente à terme sont-elles négociables ?

Le bouquet, la durée et les mensualités sont étudiés au cas par cas, selon le bien et votre situation, puis inscrits dans l'acte notarié.

Puis-je louer ma maison en location saisonnière ?

Oui, sous réserve des règles de la commune : déclaration et numéro d'enregistrement, quotas éventuels, DPE minimum et fiscalité. Nous vérifions ces règles pour chaque bien.

Les revenus locatifs sont-ils garantis ?

Non. Le simulateur donne une estimation indicative. Les revenus dépendent du marché, de la saison, de la gestion et de la réglementation locale.

Quelle différence entre la vente à terme et un crédit immobilier ?

Avec un crédit, une banque vous prête l'argent et vous payez le vendeur en une fois. En vente à terme, c'est le vendeur lui-même qui accepte d'être payé en plusieurs fois : il n'y a ni banque, ni dossier de prêt, et l'échéancier est inscrit dans l'acte notarié.

Que se passe-t-il en cas d'impayé en vente à terme ?

L'acte prévoit une clause résolutoire : après mise en demeure restée sans effet, la vente peut être annulée, dans les conditions prévues par l'acte. C'est pourquoi il est essentiel de choisir un échéancier adapté à votre budget.

Peut-on rembourser par anticipation une vente à terme ?

Si l'acte le prévoit, vous pouvez solder le prix restant avant le terme. Cette possibilité et ses conditions sont fixées chez le notaire.

Une question, un projet ? Écrivez-nous àcontact@patrimoine-signature.fr